Banque CRS vs Non-CRS : Guide Complet pour Entrepreneurs et Digital Nomads
Tu entends parler du CRS, des banques offshore, de l’échange automatique d’informations… mais tu ne comprends pas vraiment ce que ça implique pour ton business ? Ce guide t’explique tout sur le Common Reporting Standard, les différences entre banques CRS et non-CRS, et comment structurer légalement tes comptes à l’international.
Cet article fournit des informations générales à but éducatif sur le système CRS et la structuration bancaire internationale. Il ne constitue pas un conseil juridique, fiscal ou financier personnalisé. Les réglementations évoluent constamment. Consultez toujours un professionnel qualifié avant de prendre des décisions concernant votre situation personnelle. ZKR Business encourage la conformité totale avec les obligations déclaratives de votre pays de résidence fiscale.
Introduction : pourquoi le CRS te concerne en tant qu’entrepreneur
Si tu gères un business en ligne, si tu es freelance international ou digital nomad, tu as probablement déjà ouvert (ou envisagé d’ouvrir) des comptes bancaires dans plusieurs pays. Stripe US, compte en euros, compte en dollars, néobanques… La question se pose vite : qui sait quoi sur mes comptes ?
C’est là qu’intervient le Common Reporting Standard, ou CRS. Ce système, mis en place par l’OCDE, a fondamentalement changé la donne en matière de transparence bancaire internationale. Et spoiler : ignorer son existence peut te coûter très cher.
Dans ce guide, je vais t’expliquer clairement ce qu’est le CRS, comment il fonctionne, quelles banques y participent, et surtout : comment structurer tes comptes de manière intelligente ET conforme. Parce que le but n’est jamais d’éviter l’impôt illégalement, mais de comprendre les règles du jeu pour optimiser légalement.
Tu est digita nomad ?
Ouvre une LLC avec une Banque NON-CRS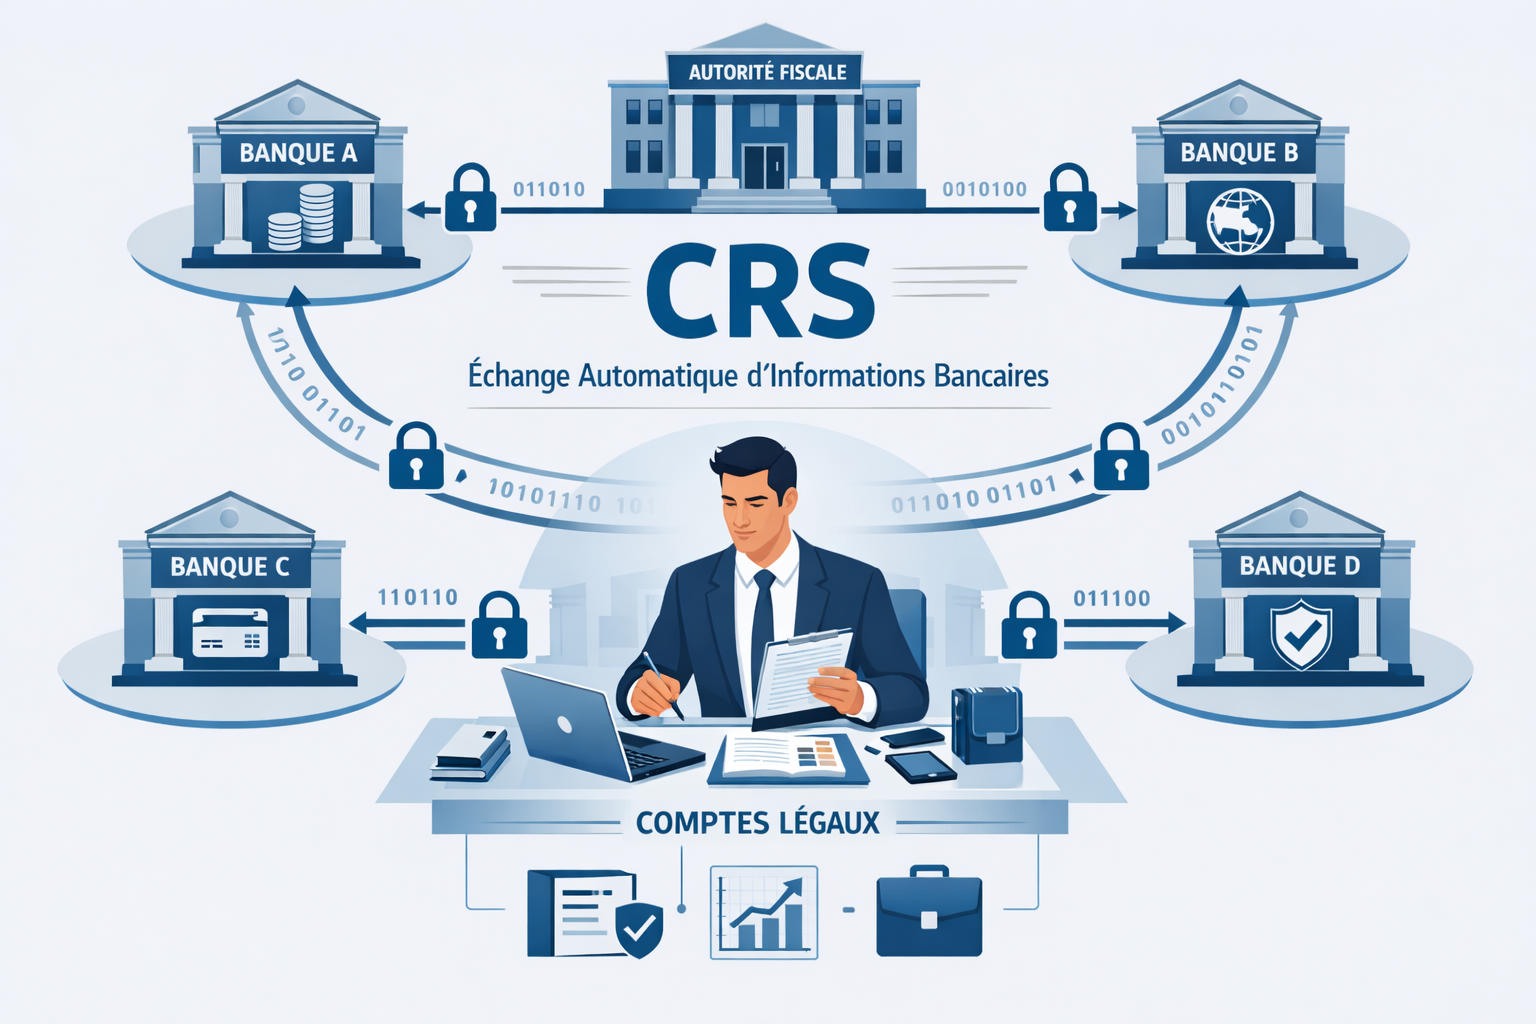
Qu’est-ce que le CRS exactement ?
Le Common Reporting Standard (CRS), aussi appelé « Norme commune de déclaration » en français, est un standard international développé par l’OCDE en 2014. Son objectif ? Lutter contre l’évasion fiscale en permettant aux pays d’échanger automatiquement des informations sur les comptes bancaires détenus par des non-résidents.
L’histoire du CRS
Avant le CRS, si tu ouvrais un compte en Suisse, ton pays de résidence n’en savait rien (sauf si tu le déclarais spontanément). Le secret bancaire régnait. Les scandales comme les Panama Papers ont accéléré la prise de conscience mondiale, et l’OCDE a développé le CRS comme réponse coordonnée.
- 2014 : L’OCDE publie le standard CRS
- 2016 : Premiers pays « early adopters » commencent l’implémentation
- 2017 : Premiers échanges automatiques entre pays
- 2018 : Vague massive d’adoption (dont la Suisse)
- 2026 : Plus de 100 juridictions participantes
Le CRS n’est pas une loi unique, mais un standard que chaque pays transpose dans sa législation nationale. Cela signifie que les modalités exactes peuvent varier d’un pays à l’autre, même si le principe reste le même : échange automatique d’informations sur les comptes des non-résidents.
Ce que le CRS échange
Quand une banque CRS identifie que tu es résident fiscal d’un autre pays, elle transmet :
- Ton identité complète (nom, adresse, date de naissance, NIF/TIN)
- Ton numéro de compte
- Le solde du compte en fin d’année
- Les intérêts, dividendes et autres revenus du capital
- Le produit brut des ventes d’actifs financiers
Ces informations sont transmises aux autorités fiscales du pays où se trouve la banque, qui les envoient ensuite aux autorités fiscales de ton pays de résidence. C’est un échange gouvernement à gouvernement, automatique et annuel.
Comment fonctionne l’échange automatique d’informations
Pour bien comprendre le CRS, il faut visualiser le flux d’informations. Prenons un exemple concret.
Exemple : Marie, résidente fiscale française avec un compte en Suisse
- Identification : À l’ouverture du compte (ou lors d’une révision), la banque suisse demande à Marie son pays de résidence fiscale et son NIF français.
- Collecte : Chaque année, la banque collecte les informations sur le compte (solde, revenus, etc.).
- Transmission locale : La banque envoie ces informations à l’Administration fédérale des contributions (AFC) suisse.
- Échange international : L’AFC transmet automatiquement ces données à la Direction générale des Finances publiques (DGFiP) française.
- Recoupement : Le fisc français peut croiser ces informations avec la déclaration de Marie.
Le calendrier des échanges
Les échanges ne sont pas instantanés. Typiquement, les informations concernant l’année N sont échangées en septembre de l’année N+1. Cela laisse le temps aux banques de collecter et aux administrations de traiter les données.
Même si les échanges ont lieu avec un décalage, cela ne signifie pas que tu peux « oublier » de déclarer un compte. En France, l’obligation de déclarer les comptes étrangers (formulaire 3916) existe indépendamment du CRS. Le CRS est un outil de vérification, pas le déclencheur de ton obligation déclarative.
Qu’est-ce qu’une banque CRS ?
Une banque CRS est une institution financière située dans un pays qui participe au Common Reporting Standard. Concrètement, cela signifie qu’elle est légalement obligée de :
- Identifier la résidence fiscale de tous ses clients
- Collecter les informations requises sur les comptes des non-résidents
- Transmettre ces informations à son administration fiscale nationale
La grande majorité des banques dans le monde sont aujourd’hui des banques CRS. Toutes les banques européennes, suisses, singapouriennes, hongkongaises, et de nombreux autres pays développés participent au système.
Ce que ça implique pour toi
Si tu ouvres un compte dans une banque CRS et que tu es résident fiscal français, le fisc français recevra automatiquement les informations sur ce compte. Que ce soit une banque en Allemagne, au Portugal, à Singapour ou en Suisse : le résultat est le même.
Le CRS n’est pas ton ennemi. Si tu déclares correctement tous tes comptes et revenus, le CRS ne change rien pour toi. Il te protège même : tu as la preuve que tu n’as rien à cacher. C’est la conformité totale qui te donne la tranquillité d’esprit.
Qu’est-ce qu’une banque non-CRS ?
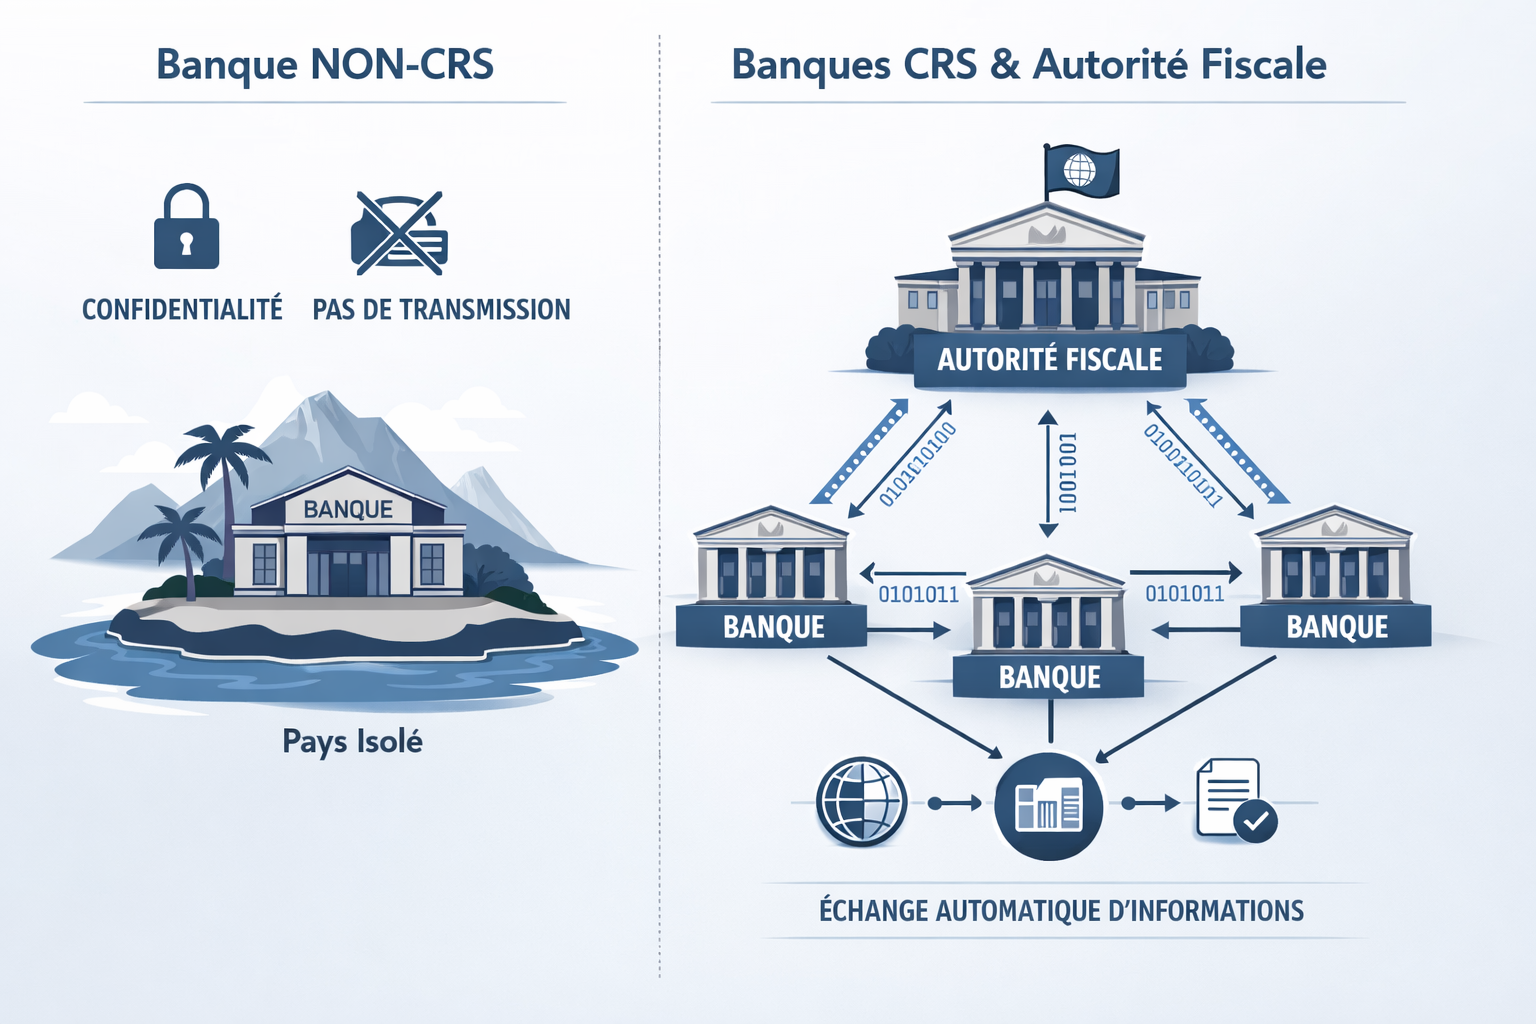
Une banque non-CRS est une institution financière située dans un pays qui n’a pas (encore) adopté le Common Reporting Standard. Ces banques n’ont pas l’obligation légale d’échanger automatiquement des informations avec d’autres pays.
Les pays non-CRS en 2026
La liste des pays non-CRS se réduit d’année en année. En 2026, les principales juridictions non-CRS incluent :
- États-Unis — Le cas le plus notable. Ils n’ont pas adopté le CRS mais utilisent FATCA.
- Certains pays d’Amérique latine — Bolivie, Guatemala, Paraguay (situation variable)
- Certains pays africains — Selon leur niveau d’intégration au système
- Certains pays asiatiques — Cambodge, Laos, Myanmar, etc.
- Certaines îles du Pacifique — Selon les juridictions
Avoir un compte dans une banque non-CRS ne te dispense absolument pas de déclarer ce compte dans ton pays de résidence. En France, tous les comptes étrangers doivent être déclarés, que le pays soit CRS ou non. La différence ? Avec une banque non-CRS, le fisc ne recevra pas l’information automatiquement. Mais si tu ne déclares pas et qu’il le découvre autrement, les pénalités seront les mêmes (voire plus sévères car suspicion de fraude).
Pourquoi certains choisissent des banques non-CRS
Certains entrepreneurs et investisseurs ouvrent légitimement des comptes dans des pays non-CRS pour des raisons qui n’ont rien à voir avec l’évasion fiscale :
- Accès à des devises spécifiques — Dollar américain facilement via une banque US
- Diversification géographique — Ne pas mettre tous ses œufs dans le même panier
- Services bancaires spécifiques — Certaines banques américaines offrent des services uniques
- Résidence ou activité sur place — Si tu as une LLC aux USA, un compte US est logique
L’important est de toujours déclarer ces comptes et les revenus associés. La légalité ne dépend pas de où tu ouvres ton compte, mais de ce que tu en fais ensuite.
Comparaison détaillée : banque CRS vs banque non-CRS
Voici un tableau récapitulatif pour comprendre les différences pratiques entre les deux types de banques.
| Critère | Banque CRS | Banque Non-CRS |
|---|---|---|
| Échange automatique | Oui, avec le pays de résidence fiscale | Non (sauf accords bilatéraux spécifiques) |
| Identification fiscale | Obligatoire (NIF/TIN exigé) | Variable selon la banque |
| Déclaration obligatoire | Oui, dans ton pays de résidence | Oui, dans ton pays de résidence |
| Risque de contrôle | Faible si cohérent avec déclaration | Plus élevé si non déclaré et découvert |
| Confidentialité vis-à-vis du fisc | Aucune (échange automatique) | Relative (échange sur demande possible) |
| Exemples de pays | France, Suisse, Singapour, Luxembourg | États-Unis, certains pays émergents |
| Cas d’usage typique | Compte courant, épargne, investissement | LLC US, diversification, devises |
La différence entre CRS et non-CRS n’est pas une question de légalité ou d’illégalité. C’est une question de mécanisme de transmission d’information. Dans les deux cas, tu as l’obligation de déclarer. Avec le CRS, le fisc a une vérification automatique. Sans CRS, tu dois simplement être encore plus rigoureux dans tes déclarations car un oubli pourrait être interprété comme une tentative de fraude.
Liste des pays participants au CRS et pays non-CRS
La liste des juridictions participant au CRS évolue chaque année. Voici un aperçu des principales catégories en 2026.
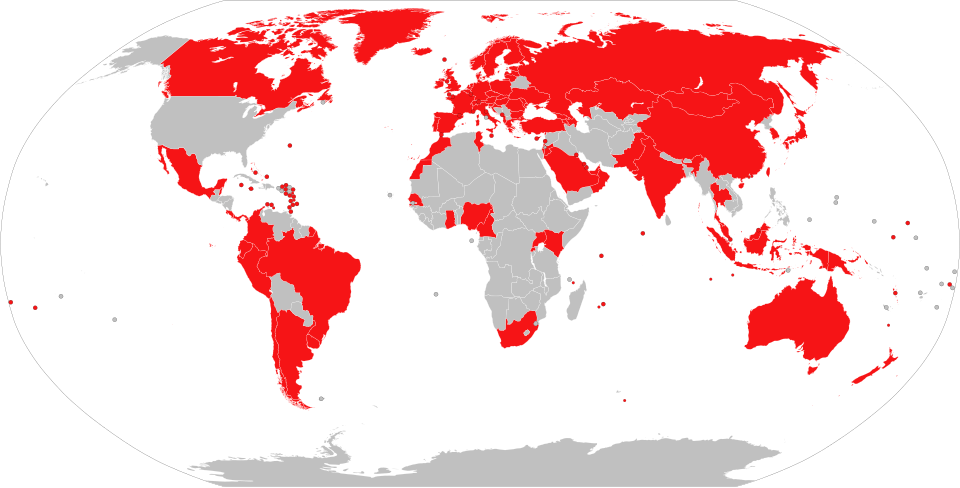
Principaux pays CRS (liste non exhaustive)
| Région | Pays CRS |
|---|---|
| Europe | Tous les pays de l’UE, Suisse, Royaume-Uni, Monaco, Liechtenstein, Andorre |
| Asie | Singapour, Hong Kong, Japon, Corée du Sud, Inde, Malaisie, Indonésie |
| Moyen-Orient | Émirats arabes unis, Qatar, Arabie saoudite, Bahreïn |
| Amériques | Canada, Mexique, Brésil, Argentine, Chili, Colombie |
| Caraïbes | Îles Caïmans, BVI, Bermudes, Bahamas |
| Océanie | Australie, Nouvelle-Zélande |
Principaux pays NON-CRS
- États-Unis — Utilisent FATCA, pas le CRS
- Certains pays d’Amérique centrale — Guatemala, Honduras (variable)
- Certains pays africains — Dépend de l’intégration individuelle
- Certains pays d’Asie du Sud-Est — Cambodge, Laos, Myanmar
Cette liste change chaque année. Des pays rejoignent régulièrement le CRS. Avant d’ouvrir un compte offshore, vérifie toujours le statut actuel du pays sur le site officiel de l’OCDE. Ce qui était non-CRS hier peut être CRS aujourd’hui.
Cas particulier : les États-Unis et FATCA
Les États-Unis sont le cas le plus intéressant (et le plus ironique) en matière d’échange d’informations fiscales. Ils sont à l’origine de la pression mondiale pour la transparence bancaire… mais n’ont pas adopté le CRS eux-mêmes.
FATCA : la version américaine
Le FATCA (Foreign Account Tax Compliance Act) est une loi américaine de 2010 qui oblige les banques du monde entier à identifier et déclarer aux USA les comptes détenus par des citoyens ou résidents américains (les « US persons »).
FATCA = Le monde entier déclare aux USA.
CRS = Les pays participants s’échangent mutuellement les informations.
Résultat : les USA reçoivent des informations de partout, mais n’en envoient pas (ou très peu) en retour via le CRS. C’est un système asymétrique.
Ce que ça signifie pour ton compte bancaire US
Si tu as une LLC aux USA avec un compte bancaire américain et que tu es résident fiscal français :
- La banque US ne transmettra pas automatiquement tes informations à la France via le CRS
- Des accords bilatéraux existent, mais l’échange n’est pas aussi automatique qu’avec le CRS
- Tu dois quand même déclarer ce compte en France (formulaire 3916)
- Tu dois déclarer les revenus de ta LLC dans ta déclaration française
L’absence de CRS aux USA ne signifie pas « absence de risque ». Les autorités fiscales ont d’autres moyens d’obtenir des informations, et la non-déclaration reste illégale.
Wise, Revolut, N26 : sont-elles des banques CRS ?
Question fréquente chez les entrepreneurs et digital nomads qui utilisent ces néobanques pour leur flexibilité internationale.
| Néobanque | Siège / Licence | Statut CRS |
|---|---|---|
| Wise | Royaume-Uni / Belgique | Oui, CRS |
| Revolut | Lituanie (licence bancaire UE) | Oui, CRS |
| N26 | Allemagne | Oui, CRS |
| Payoneer | USA / Plusieurs juridictions | Variable selon le compte |
| Mercury | USA | Non (banque US, soumise à FATCA) |
En résumé : Wise, Revolut et N26 sont des institutions CRS. Tes informations de compte seront transmises à ton pays de résidence fiscale, exactement comme avec une banque traditionnelle.
Le fait que ces néobanques soient « digitales » ou « internationales » ne change rien au CRS. Elles sont basées dans des pays CRS et doivent se conformer aux mêmes obligations que les banques traditionnelles. Ne crois pas que Revolut ou Wise te donnent une quelconque « discrétion » fiscale : c’est faux.
Tu est digita nomad ?
Ouvre une LLC avec une Banque NON-CRSDigital nomad et CRS : ce que tu dois absolument savoir
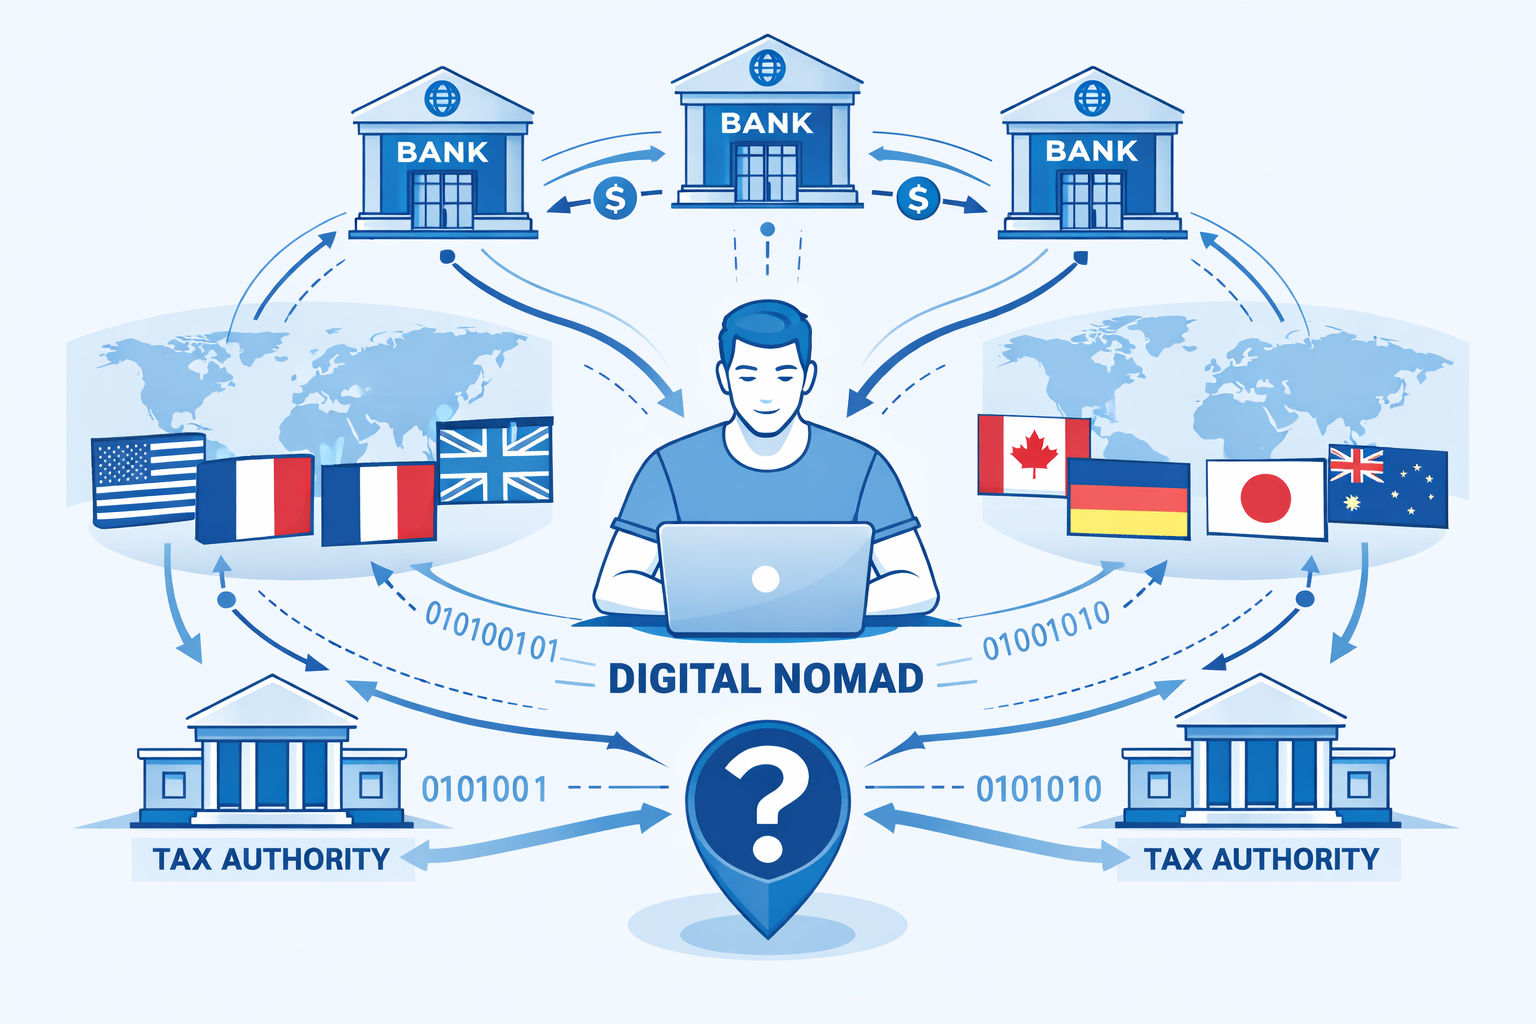
Si tu es digital nomad, le CRS peut rapidement devenir un casse-tête. Pourquoi ? Parce que le système repose sur une notion claire : ta résidence fiscale. Et quand tu bouges tout le temps, cette notion devient floue.
Le problème de la résidence fiscale floue
Quand tu ouvres un compte bancaire, la banque te demande ton pays de résidence fiscale. Si tu réponds « je n’en ai pas » ou « je voyage tout le temps », plusieurs choses peuvent se passer :
- Refus d’ouverture — Certaines banques refusent les clients sans résidence fiscale claire
- Attribution par défaut — La banque peut te considérer comme résident de ton pays de nationalité
- Signalement — Une situation floue peut déclencher des vérifications supplémentaires
Les pièges à éviter
Déclarer une résidence fiscale « de complaisance » dans un pays à faible imposition sans y vivre réellement. C’est de la fraude fiscale. Les critères de résidence fiscale (nombre de jours, centre des intérêts vitaux, etc.) sont vérifiables. Et avec le CRS, les incohérences sont détectables.
La bonne approche pour un digital nomad
- Établis une vraie résidence fiscale — Dans un pays où tu passes réellement du temps et où tu as un lien substantiel (logement, contrats, etc.)
- Documente ta situation — Garde des traces de tes déplacements, baux, factures
- Déclare tous tes comptes — Quel que soit le pays où ils sont ouverts
- Consulte un fiscaliste — La fiscalité des nomades est complexe, fais-toi accompagner
Si tu veux approfondir ces sujets avec d’autres entrepreneurs internationaux, tu peux rejoindre la communauté ZKR Business où on partage régulièrement des stratégies et retours d’expérience.
Comment structurer ses comptes bancaires internationaux correctement
Maintenant que tu comprends le CRS, voyons comment structurer intelligemment tes comptes bancaires à l’international. L’objectif n’est pas d’éviter l’impôt, mais d’optimiser ta situation de manière légale et conforme.
Les principes d’une bonne structuration bancaire
Sépare clairement tes flux personnels, professionnels, et par zone géographique/devise. Un compte pour ton activité européenne en euros, un compte pour tes clients US en dollars, un compte personnel… Cette clarté facilite la comptabilité et les déclarations.
Si tu as une LLC aux USA, un compte bancaire US a du sens. Si tu as une société en Estonie, un compte européen est logique. Tes comptes doivent être cohérents avec ta structure juridique.
Garde une trace de tout : pourquoi tu as ouvert ce compte, quels flux y passent, comment tu déclares ces revenus. En cas de contrôle, une documentation claire montre ta bonne foi et ta conformité.
Exemple de structuration pour un entrepreneur e-commerce international
| Compte | Localisation | Usage | CRS ? |
|---|---|---|---|
| Compte société principal | France (siège social) | Opérations courantes, salaires | Oui |
| Compte Stripe US (via LLC) | États-Unis | Encaissement clients US | Non (FATCA) |
| Compte Wise Business | Belgique/UK | Paiements fournisseurs multi-devises | Oui |
| Compte personnel | France | Salaire, dépenses perso | Oui |
Cette structuration est claire, justifiable, et entièrement déclarable. Chaque compte a une raison d’être logique liée à l’activité.
Comment ZKR Business peut t’aider
La structuration bancaire internationale peut sembler complexe, mais avec le bon accompagnement, elle devient un avantage compétitif. Je t’aide à définir la meilleure architecture pour ton business, en conformité totale avec tes obligations.
Découvrir l’accompagnement ZKR Business ou rejoindre le club privé Discord pour accéder aux stratégies partagées par la communauté d’entrepreneurs internationaux.
Erreurs fréquentes à éviter avec le CRS et les comptes offshore
Après avoir accompagné de nombreux entrepreneurs, voici les erreurs que je vois le plus souvent.
Même dans un pays non-CRS, les autorités fiscales peuvent obtenir des informations via d’autres canaux (accords bilatéraux, demandes spécifiques, enquêtes). Et surtout, tu as l’obligation de déclarer spontanément. Non-CRS ≠ invisible.
En France, le formulaire 3916 doit lister TOUS tes comptes étrangers, y compris Wise, Revolut, PayPal, et tout compte professionnel à l’étranger. L’amende pour non-déclaration est de 1 500€ par compte non déclaré (10 000€ dans certains pays).
L’optimisation fiscale est légale : utiliser les règles à ton avantage dans le cadre de la loi. L’évasion fiscale est illégale : cacher des revenus ou des comptes. La frontière est parfois fine, d’où l’importance de se faire accompagner.
Déclarer une fausse résidence fiscale à une banque est une fraude. Les banques font des vérifications (factures, justificatifs de domicile). Et avec le CRS, les incohérences entre tes différents comptes seront détectées.
Chaque compte doit avoir une justification business réelle. Ouvrir un compte aux Bahamas « au cas où » sans raison légitime crée plus de problèmes qu’il n’en résout. Complexité administrative, risque de suspicion, coûts de maintenance…
Comment ZKR Business accompagne les entrepreneurs
La structuration bancaire internationale est un sujet technique qui nécessite une approche personnalisée. Ce qui fonctionne pour un e-commerçant ne convient pas forcément à un freelance ou à un créateur de contenu. C’est pourquoi je propose un accompagnement sur mesure.
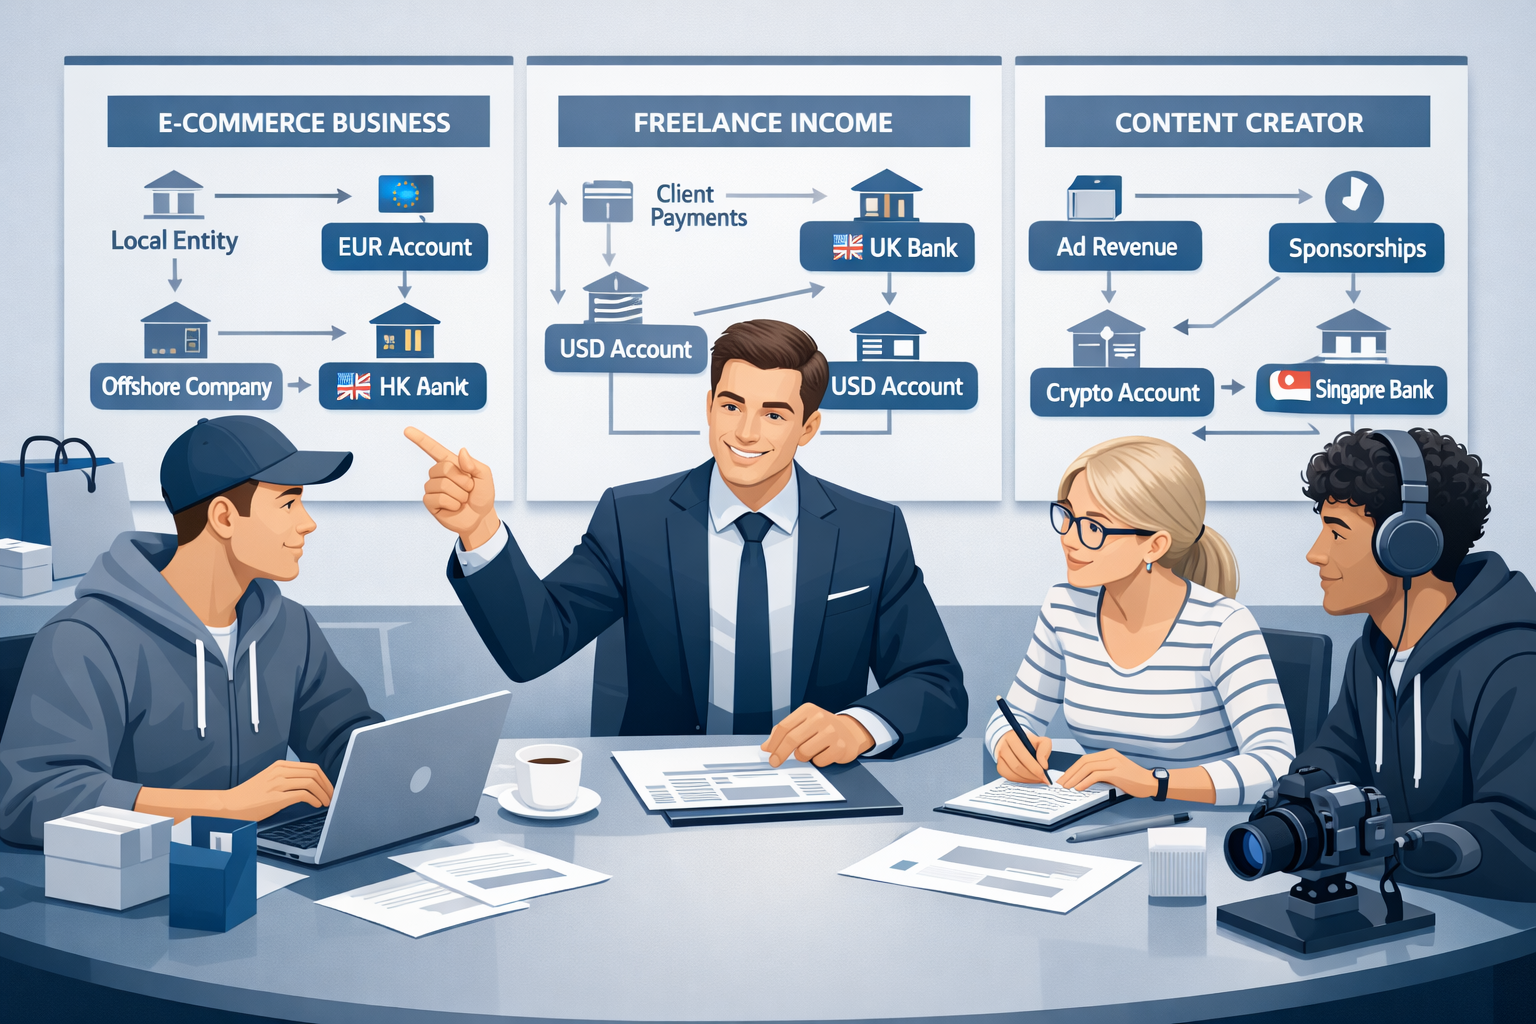
Ce que je peux t’apporter
- Analyse de ta situation — Comprendre ton business, tes flux, tes besoins réels
- Recommandations personnalisées — Quels comptes ouvrir, où, pour quels usages
- Accompagnement à l’ouverture — Guidance sur les démarches et les documents
- Mise en conformité — S’assurer que tout est correctement déclaré
- Veille réglementaire — Te tenir informé des évolutions (CRS, nouvelles règles…)
Structuration Internationale
Optimise ta structure juridique et bancaire
Accompagnement LLC USA
Création et gestion de ta société américaine
Stratégie Fiscale
Optimisation légale et conformité totale
Consulting Personnalisé
Réponses à tes questions spécifiques
Tu peux aussi rejoindre le club privé Discord ZKR Business pour échanger avec une communauté d’entrepreneurs internationaux qui partagent leurs expériences et leurs stratégies en toute transparence.
Prêt à structurer ton activité à l’international ?
Discutons de ta situation pour définir la meilleure stratégie.
FAQ : Questions fréquentes sur le CRS et les banques offshore
Qu’est-ce qu’une banque CRS ?
Une banque CRS est une institution financière située dans un pays participant au Common Reporting Standard de l’OCDE. Elle est légalement tenue d’identifier les titulaires de comptes non-résidents et de transmettre automatiquement leurs informations financières aux autorités fiscales de leur pays de résidence.
Quels pays ne participent pas au CRS ?
Les principaux pays non-CRS incluent les États-Unis (qui utilisent FATCA à la place), certains pays d’Amérique latine, d’Afrique et d’Asie. La liste évolue car de nouveaux pays rejoignent le système régulièrement. Consulte le site de l’OCDE pour la liste à jour.
Est-ce légal d’avoir un compte dans une banque non-CRS ?
Oui, c’est parfaitement légal. Ce qui est illégal, c’est de ne pas déclarer ce compte et ses revenus à ton administration fiscale. En France, tu dois déclarer tous tes comptes étrangers via le formulaire 3916, que le pays soit CRS ou non.
Wise, Revolut et N26 sont-elles des banques CRS ?
Oui. Wise, Revolut et N26 sont basées dans des pays CRS (Royaume-Uni, Lituanie, Allemagne). Elles participent aux échanges automatiques d’informations. Tes données de compte seront transmises à ton pays de résidence fiscale comme pour toute banque traditionnelle.
Le CRS est-il obligatoire pour toutes les banques ?
Le CRS est obligatoire pour les banques situées dans les pays signataires (plus de 100 juridictions). Ces banques n’ont pas le choix : elles doivent se conformer à la réglementation locale. Seules les banques dans les pays non-signataires ne sont pas soumises au CRS.
Comment savoir si ma banque participe au CRS ?
Vérifie si le pays de domiciliation de ta banque figure sur la liste des juridictions participantes au CRS (disponible sur le site de l’OCDE). Tu peux aussi demander directement à ta banque ou consulter leurs conditions générales.
Quelle est la différence entre CRS et FATCA ?
FATCA est une loi américaine qui oblige les banques mondiales à déclarer aux USA les comptes des citoyens/résidents américains. Le CRS est un standard multilatéral de l’OCDE pour l’échange entre tous les pays participants. FATCA va vers les USA, le CRS circule entre tous les membres.
Un digital nomad doit-il se soucier du CRS ?
Absolument. Ta résidence fiscale détermine où tes informations bancaires seront envoyées. Si tu es nomade sans résidence claire, les banques peuvent te considérer comme résident de ton pays de nationalité ou refuser de t’ouvrir un compte. Une structuration claire de ta situation est essentielle.
Conclusion : CRS, conformité et sérénité
Le Common Reporting Standard a définitivement changé le paysage bancaire international. L’époque où l’on pouvait ouvrir un compte en Suisse sans que personne ne le sache est révolue. Et c’est tant mieux : la transparence profite à ceux qui jouent le jeu correctement.
En tant qu’entrepreneur ou digital nomad, ton objectif n’est pas de fuir le CRS, mais de comprendre les règles pour structurer intelligemment ton activité. Avoir des comptes dans plusieurs pays est parfaitement légitime quand c’est justifié par ton business et correctement déclaré.
Les clés du succès :
- Comprendre le fonctionnement du CRS et de FATCA
- Structurer tes comptes de manière cohérente avec ton activité
- Déclarer tous tes comptes et revenus sans exception
- Documenter chaque décision pour prouver ta bonne foi
- Se faire accompagner par des professionnels compétents
Si tu veux aller plus loin, tu peux découvrir les services proposés par ZKR Business ou rejoindre la communauté sur Discord pour échanger avec d’autres entrepreneurs qui ont les mêmes problématiques que toi.
Cet article a été rédigé à titre informatif et éducatif. Il ne constitue en aucun cas un conseil juridique, fiscal ou financier personnalisé. Les réglementations fiscales sont complexes, varient selon les pays, et évoluent constamment. Avant toute décision concernant votre structuration bancaire ou fiscale internationale, consultez un avocat fiscaliste ou un expert-comptable spécialisé. ZKR Business encourage la conformité totale avec toutes les obligations légales et déclaratives applicables. L’évasion fiscale est illégale et passible de sanctions pénales.
Besoin d’un accompagnement personnalisé ?
Je t’aide à structurer ton activité internationale en toute conformité.